

Con el pasar de los años, el valor del salario de los funcionarios públicos podría reducirse, e incluso, representar hasta un 30% menos en el 2033, de acuerdo con las proyecciones del Observatorio Económico y Social (OES) de la Escuela de Economía de la Universidad Nacional (UNA).
En un ejemplo hipotético, esto significa que una persona con un salario de 500 mil colones mensuales, dentro de siete años, esa misma remuneración valdría 146.800 colones menos.
Si el salario es de un millón de colones mensuales, la pérdida de valor sería de 293.620 colones menos, de no darse ningún ajuste a su remuneración durante ese tiempo.
No obstante, estos ejemplo ya no solo forman parte de supuestos. El propio Observatorio determinó que, producto del congelamiento salarial de los servidores públicos, tras aplicarse las normas de la regla fiscal, el poder adquisitivo se redujo en un 8.29% entre el 2020 y el 2025.
“¿Qué significa esto en la práctica? Si en diciembre de 2020 una persona podía comprar una determinada cantidad de bienes y servicios con ₡100.000, en diciembre de 2025, con ese mismo monto, podía adquirir bienes y servicios equivalentes a los que compraba con aproximadamente ₡91.713 en diciembre de 2020. Para mantener la misma capacidad de compra, habría necesitado aproximadamente ₡109.040”, detalló Roxana Morales, coordinadora del OES-UNA.
Además, en el 2021, esta situación se produjo en el contexto de la crisis económica provocada por la pandemia de la Covid-19.
En el 2026, las condiciones económicas del país permitieron un relajamiento de la regla fiscal que permitió un reajuste salarial al sector público, pero cuyo alcance fue limitado, de acuerdo con Morales.
Este ajuste se aplicó solo a las personas funcionarias remuneradas bajo el esquema de salario compuesto y cuyo salario bruto era inferior al salario global correspondiente a su mismo puesto. En particular, mediante el Decreto Ejecutivo N.° 45515-H-PLAN, se estableció un aumento de ₡10.000 en los salarios base y un incremento adicional de ₡10.000 para los salarios base comprendidos entre ₡287.000 y ₡514.600. Por tanto, una parte de las personas trabajadoras del sector público no recibió ajustes.
Proyecciones del poder adquisitivo
Para establecer los límites de gasto de los presupuestos públicos se utiliza la relación entre la deuda del gobierno central y el Producto Interno Bruto (PIB).
Para el presupuesto de 2027 se utiliza la relación deuda/PIB al cierre de 2025, que se ubicó en el 60.4% del PIB. Por tanto, el resultado de este indicador incide en el límite de gasto presupuestario de dos años después, lo que explica que en 2027 nuevamente se establezca el congelamiento salarial.
La proyección del Ministerio de Hacienda, presentada en el Marco Fiscal de Mediano Plazo 2026-2031, indica que la relación deuda/PIB se mantendría por encima del 60% durante el período señalado y alcanzaría el 63.8 % en 2031. Si estas proyecciones se cumplen y se mantienen las condiciones que restringen los incrementos salariales por costo de vida, los salarios base del sector público continuarían congelados, al menos hasta 2033. Esto implicaría una pérdida progresiva de su poder adquisitivo ante el aumento de los precios de la economía.
Para estimar esta pérdida, el OES-UNA plantea dos escenarios de inflación para el período 2028-2033.
Para 2026 se utiliza una inflación del 0.5 % y para 2027 una del 2.1 %, según las proyecciones del Banco Central de Costa Rica (BCCR) incluidas en el Informe de Política Monetaria de julio de 2026.
A partir de 2028, el escenario A supone una inflación anual del 2%, mientras que el escenario B considera una inflación del 4%. Estos valores corresponden a los límites inferior y superior del rango meta de inflación del Banco Central.
Los resultados muestran que, si los salarios nominales permanecen congelados, al finalizar 2033 el poder adquisitivo de un salario de ₡100.000, tomando como referencia diciembre de 2020, se habría reducido aproximadamente un 20.63 % (-₡20.633) en el escenario A y un 29.36 % (-₡29.362) en el escenario B.
En términos prácticos, esto significa que, en 2033, un salario nominal de ₡100.000 permitiría adquirir bienes y servicios equivalentes a los que se compraban con aproximadamente ₡79.367 en diciembre de 2020 en el escenario A, y con ₡70.638 en el escenario B. Así, cuanto mayor sea la inflación acumulada durante el período de congelamiento salarial, mayor será la pérdida de poder adquisitivo de las personas trabajadoras del sector público.
“Lo anterior podría afectar negativamente la calidad de vida de las personas trabajadoras del sector público y sus familias, al reducir su capacidad de compra. La pérdida de poder adquisitivo podría llevar a los hogares a disminuir su consumo, posponer gastos importantes, reducir su capacidad de ahorro o recurrir al endeudamiento para mantener sus niveles habituales de consumo. Estos efectos podrían ser más significativos en los hogares de menores ingresos, cuya capacidad para afrontar el aumento del costo de vida es más limitada”, manifestó Morales.
Además, el congelamiento salarial prolongado podría repercutir sobre la actividad económica nacional. La pérdida de poder adquisitivo podría limitar el crecimiento del consumo de los hogares y afectar las ventas de las empresas, especialmente de aquellas orientadas al mercado interno.
Esto, a su vez, podría moderar las decisiones empresariales de producción, contratación e inversión. Por tanto, las consecuencias del congelamiento salarial podrían trascender el bienestar de las personas trabajadoras y sus familias, al contribuir a debilitar el dinamismo del consumo privado y del crecimiento económico.
Bajo esta perspectiva, el OES- UNA recomienda revisar el marco normativo establecido en las leyes N.° 9635, Fortalecimiento de las Finanzas Públicas y N.° 10.159, Ley Marco de Empleo Público, con el propósito de valorar mecanismos que permitan, aun bajo condiciones de disciplina fiscal, realizar ajustes razonables por costo de vida en las remuneraciones del sector público, tanto bajo el esquema de salario compuesto como de salario global, así como en las pensiones vinculadas a estas remuneraciones, cuando corresponda.
Pérdida de poder adquisitivo por cada ₡100.000 de salario nominal (base 100 = diciembre de 2020). Valores observados, 2020-2025*, y proyecciones, 2026-2033.
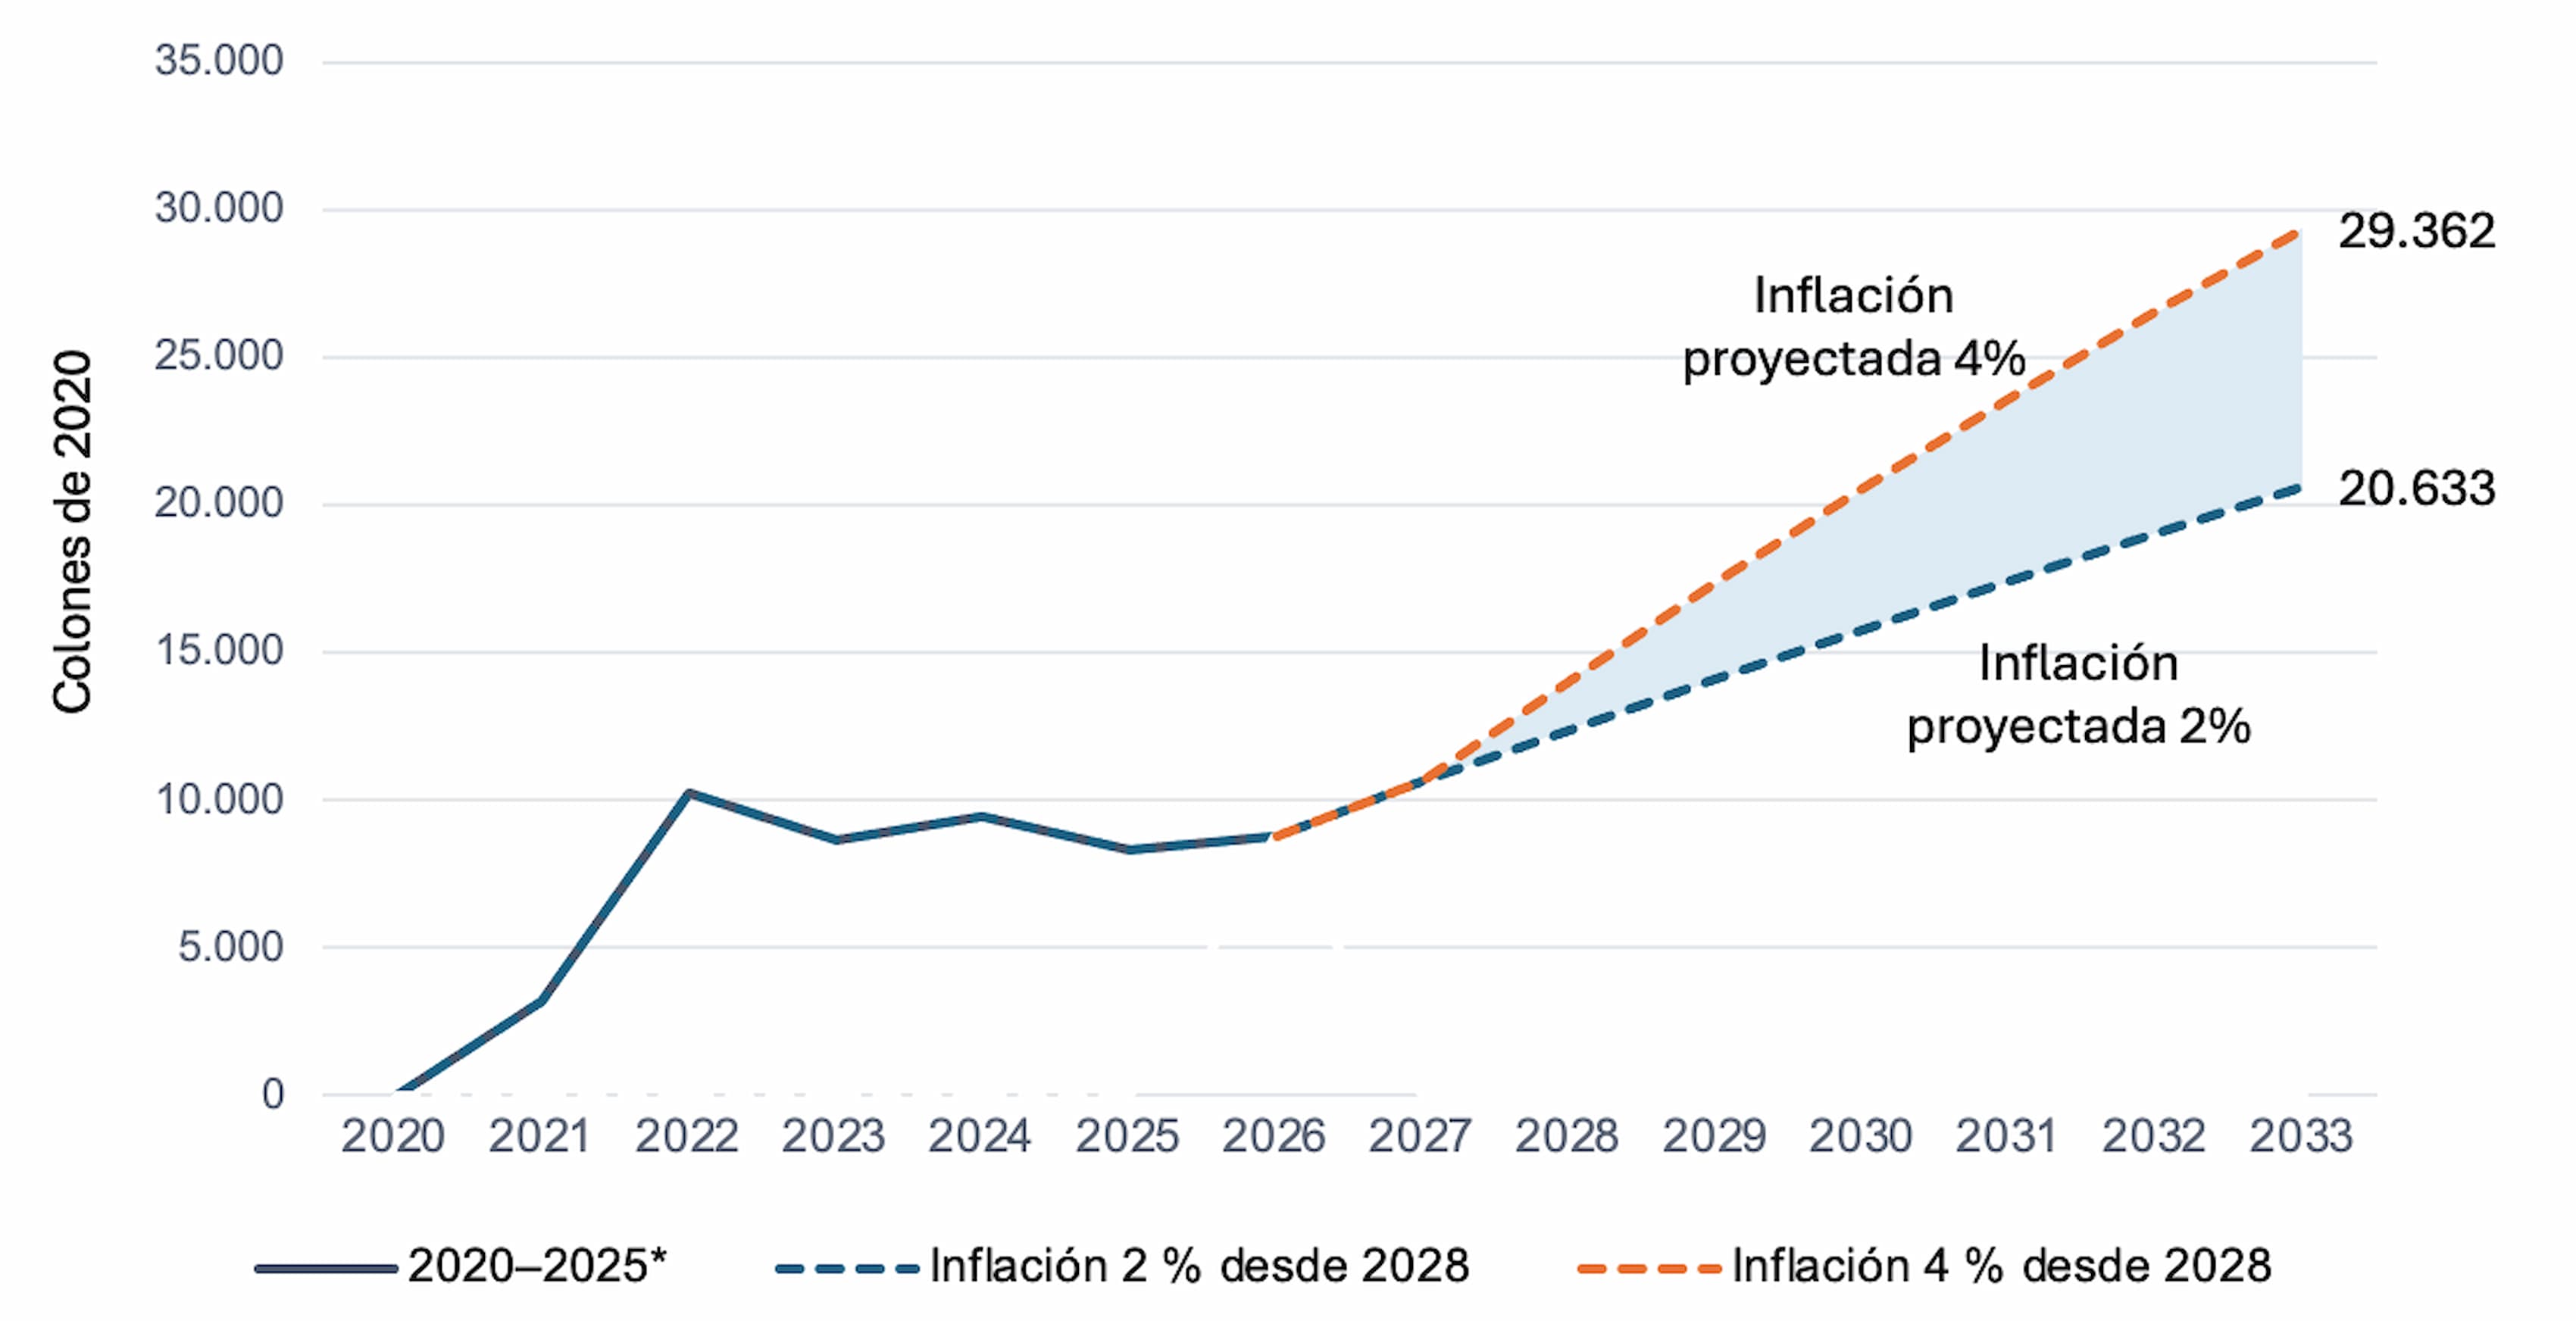
Nota 1/ Para 2026 y 2027 se utilizan las proyecciones de inflación del BCCR establecidas en el Informe de Política Monetaria de julio de 2026: 0,5 % y 2,1 %, respectivamente.
Nota 2/ A partir de 2028, se construye el límite inferior del escenario de inflación con una tasa anual del 2 % y el límite superior con una del 4 %, de acuerdo con la meta de inflación del BCCR del 3 % ± 1 punto porcentual.
Nota 3/ La franja compara escenarios con salario nominal constante; no corresponde a un intervalo de confianza.
Fuente: OES-UNA con datos del BCCR.