
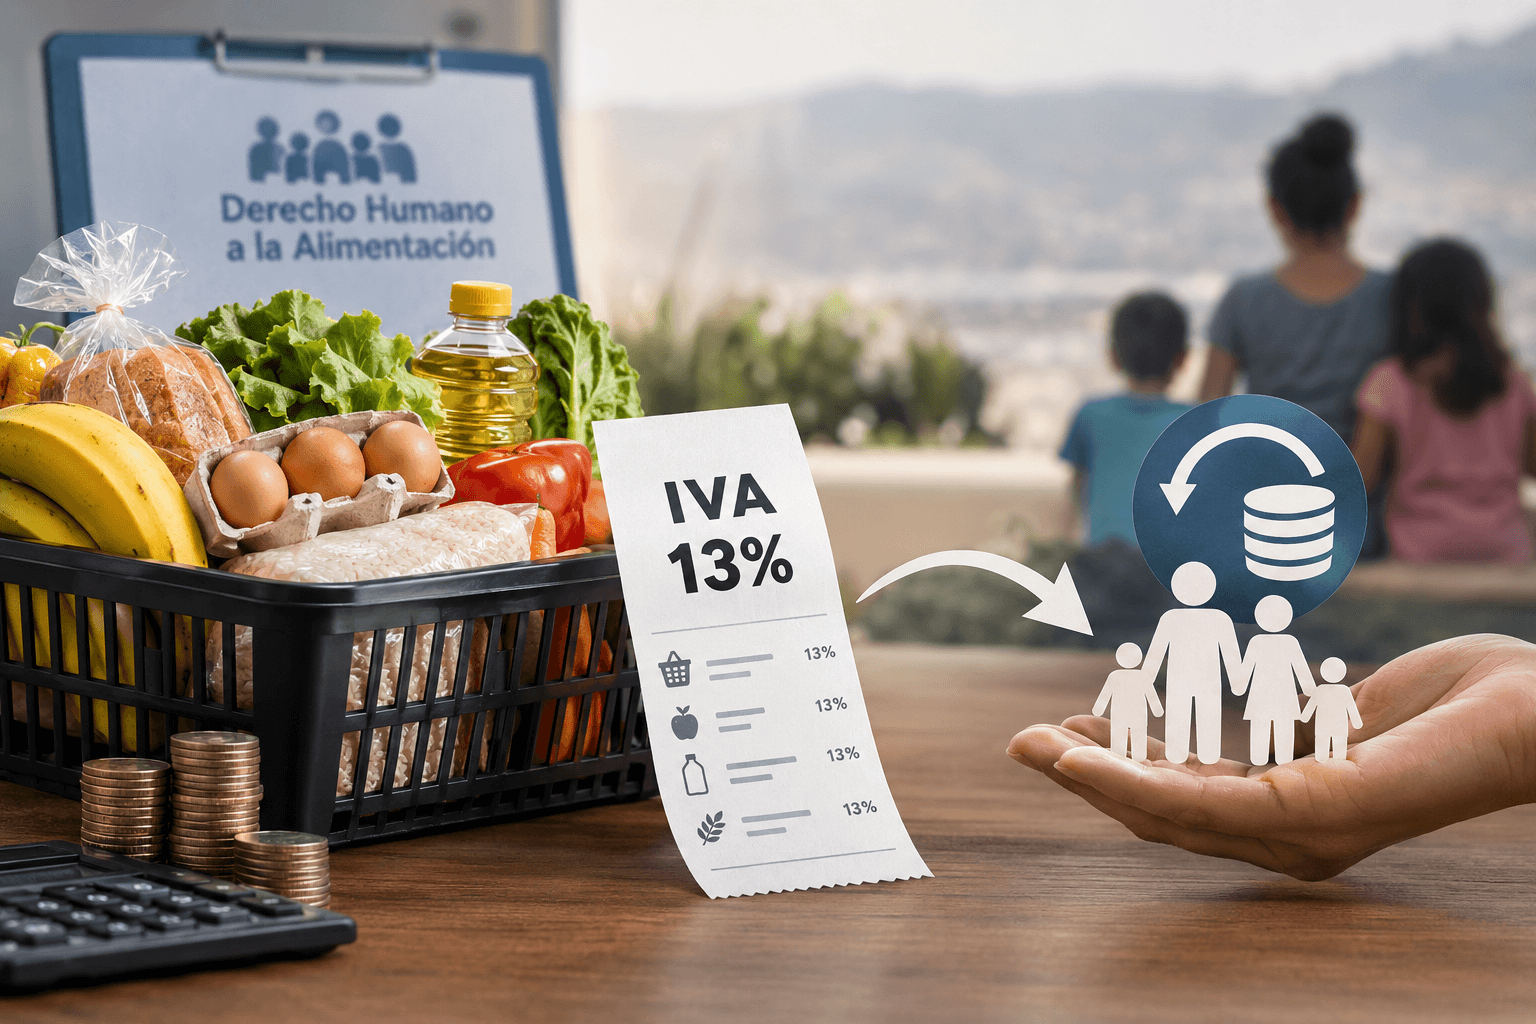
El Observatorio de Derecho Humano a la Alimentación (ODA) capítulo Costa Rica, conformado por las cinco universidades estatales y el Programa Estado de la Nación preocupado por la propuesta del gobierno para tasar la Canasta Básica Tributaria con el 13 % del impuesto al valor agregado, ha redactado un pronunciamiento, donde expone de manera pormenorizada una serie de temas que son necesarios analizar antes de tomar una decisión de esta magnitud.
El ODA considera indispensable describir con precisión el planteamiento conocido públicamente dado que no se trata de cobrar este impuesto a los hogares de menores ingresos, lo cual requiere de mecanismos de compensación complejos que además no han sido contemplados y de ser así, precisan de una rigurosidad que es necesaria. El esquema denominado “IVA personalizado” consistiría en aplicar inicialmente la tarifa general del 13 % a todas las personas consumidoras y devolver posteriormente el impuesto adicional a los hogares que el Estado determine como beneficiarios, mediante transferencias directas o subsidios focalizados a partir de los registros del Sistema Nacional de Información y Registro Único de Beneficiarios del Estado (SINERUBE).
En el documento, el Observatorio destaca que a la fecha no se ha presentado un proyecto de ley que permita conocer con precisión el diseño operativo de este mecanismo. Por tanto, permanecen aspectos relevantes por definir, entre ellos, los procedimientos de identificación y actualización de los hogares beneficiarios, la periodicidad y forma de la devolución, los mecanismos de monitoreo y fiscalización, así como la forma en que se daría seguimiento a la condición de elegibilidad de los hogares a lo largo del tiempo, considerando los cambios que puedan producirse en sus condiciones socioeconómicas y, particularmente, en su situación de pobreza o pobreza extrema.
Aseguran que esta ausencia de definición normativa impide, por el momento, valorar si el eventual mecanismo de compensación garantizaría de manera continua y oportuna la protección de los hogares en situación de pobreza y pobreza extrema.
Por esa razón, el pronunciamiento tiene un carácter preventivo. Su propósito es aportar elementos para la discusión y la toma de decisiones, así como advertir sobre los riesgos que podría generar la sustitución de una protección inmediata y aplicada directamente en el precio, por una devolución posterior, focalizada y dependiente del funcionamiento de registros, transferencias y procedimientos administrativos.
El grupo de académicos y académicas, considera que se corre el riesgo de generar condiciones propicias para la inseguridad alimentaria y nutricional transitoria, aunado a una carencia de mecanismos de control efectivo entre el plazo de devolución presupuestaria y el requerimiento alimentario, lo que desfavorece la relación entre la disponibilidad, el acceso, el consumo y la utilización biológica de los alimentos, pilares esenciales para el cumplimiento de la seguridad alimentaria y nutricional familiar.
Sobre el ODA
El Observatorio de Derecho Humano a la Alimentación (ODA) capítulo Costa Rica forma parte de su homólogo para América Latina y el Caribe (ODA-ALC) que es una red regional conformada por múltiples centros de información, investigación y difusión interesados en promover el intercambio y gestión de conocimiento en torno a la seguridad alimentaria y nutricional.
A la fecha el ODA-ALC cuenta con más de 100 universidades miembros de 17 países de la región que, además, impulsan la participación activa del mundo académico en la construcción de políticas públicas orientadas a garantizar el Derecho Humano a la Alimentación Adecuada.
En concreto, el Observatorio impulsa la generación de estudios, indicadores y recomendaciones que pueden ser de utilidad en los procesos de desarrollo, implementación y fiscalización de legislaciones y/o políticas públicas aplicadas a nivel local, nacional o regional.
Este es el pronunciamiento completo:
PRONUNCIAMIENTO DEL OBSERVATORIO DEL DERECHO A LA ALIMENTACIÓN DE AMÉRICA LATINA Y EL CARIBE, CAPÍTULO COSTA RICA
Ante el planteamiento público de aplicar un “IVA personalizado” a la Canasta Básica Tributaria
San José, Costa Rica, 23 de setiembre, 2026.
El Observatorio del Derecho a la Alimentación de América Latina y el Caribe, Capítulo Costa Rica (ODA Costa Rica), manifiesta su preocupación ante las declaraciones públicas según las cuales el Ministerio de Hacienda analiza la posibilidad de elevar del 1 % al 13 % la tarifa del impuesto al valor agregado (IVA) aplicable a los productos incluidos en la Canasta Básica Tributaria (CBT) y establecer posteriormente un mecanismo de devolución o compensación para determinados hogares de menores ingresos. (Ver noticia sobre el planteamiento del IVA personalizado, CR Hoy, 13 de julio de 2026)
El ODA Costa Rica considera indispensable describir con precisión el planteamiento conocido públicamente. No se trata de cobrar el 13 % a los hogares de menores ingresos sin contemplar ninguna compensación. El esquema denominado “IVA personalizado” consistiría en aplicar inicialmente la tarifa general del 13 % a todas las personas consumidoras y devolver posteriormente el impuesto adicional a los hogares que el Estado determine como beneficiarios, mediante transferencias directas o subsidios focalizados a partir de los registros del Sistema Nacional de Información y Registro Único de Beneficiarios del Estado (SINERUBE). (Ver explicación del mecanismo, CR Hoy, 13 de julio de 2026)
Sin embargo, a la fecha no se ha presentado un proyecto de ley que permita conocer con precisión el diseño operativo de este mecanismo. Por tanto, permanecen aspectos relevantes por definir, entre ellos los procedimientos de identificación y actualización de los hogares beneficiarios, la periodicidad y forma de la devolución, los mecanismos de monitoreo y fiscalización, así como la forma en que se daría seguimiento a la condición de elegibilidad de los hogares a lo largo del tiempo, considerando los cambios que puedan producirse en sus condiciones socioeconómicas y, particularmente, en su situación de pobreza o pobreza extrema. Esta ausencia de definición normativa impide, por el momento, valorar si el eventual mecanismo de compensación garantizaría de manera continua y oportuna la protección de los hogares en situación de pobreza y pobreza extrema.
En la revisión efectuada para elaborar este pronunciamiento no se localizó un proyecto de ley ni un documento técnico oficial del Ministerio de Hacienda que defina de manera definitiva la cobertura, el monto, la periodicidad, los criterios de elegibilidad, el mecanismo de actualización y de operación, así como la fuente presupuestaria para la devolución. La información disponible proviene principalmente de declaraciones públicas recogidas por medios de comunicación. Además, el Ministerio de Hacienda informó que no presentaría durante 2026 un proyecto para modificar este tratamiento tributario, aunque el mecanismo continúa formando parte de las alternativas fiscales analizadas. (Ver noticia, CR Hoy, 23 de julio de 2026).
Por esta razón, el presente pronunciamiento tiene un carácter preventivo. Su propósito es aportar elementos para la discusión y la toma de decisiones, así como advertir sobre los riesgos que podría generar la sustitución de una protección inmediata y aplicada directamente en el precio, por una devolución posterior, focalizada y dependiente del funcionamiento de registros, transferencias y procedimientos administrativos. En este caso, se corre el riesgo de generar condiciones propicias para la inseguridad alimentaria y nutricional transitoria, aunado a una carencia de mecanismos de control efectivo entre el plazo de devolución presupuestaria y el requerimiento alimentario, lo que desfavorece la relación entre la disponibilidad, el acceso, el consumo y la utilización biológica de los alimentos, pilares esenciales para el cumplimiento de la seguridad alimentaria y nutricional familiar.
La tarifa reducida protege el consumo de bienes esenciales
Los productos que forman parte de la CBT pagan actualmente una tarifa reducida del 1 % del IVA. Esta tarifa está contemplada en la legislación costarricense para las ventas e importaciones de los bienes definidos como parte de la canasta básica. (Ver artículo 8 de la Ley N.º 9914 en el Sistema Costarricense de Información Jurídica)
La Ley N.º 9914 establece que la CBT debe determinarse tomando como referencia los bienes de mayor consumo del 30 % de los hogares con menores ingresos, según los datos del Instituto Nacional de Estadística y Censos —INEC—. (Ver artículo 2 de la Ley N.º 9914)
La lista vigente de bienes está regulada mediante el Decreto Ejecutivo N.º 43790-H-MEIC-S, cuya versión actualizada puede consultarse en el Sistema Costarricense de Información Jurídica. (Ver Decreto Ejecutivo N.º 43790-H-MEIC-S)
Por tanto, la tarifa reducida no constituye únicamente un beneficio general al consumo. Forma parte de un mecanismo diseñado expresamente en función de los patrones de consumo de los hogares con menores ingresos. Sustituirla por una devolución posterior implica cambiar la forma en que se brinda la protección: se pasaría de un beneficio automático en el momento de la compra a uno condicionado a la identificación administrativa del hogar y al funcionamiento adecuado de un sistema de compensación.
Canasta Básica Tributaria y Canasta Básica Alimentaria
La Canasta Básica Tributaria y la Canasta Básica Alimentaria son instrumentos diferentes.
La Canasta Básica Tributaria determina los bienes a los que se aplica la tarifa reducida del IVA y se construye, como fue mencionado, considerando los patrones de consumo del 30 % de los hogares con menores ingresos. (Ver Ley N.º 9914)
La Canasta Básica Alimentaria, calculada por el INEC, es un conjunto de alimentos expresados en cantidades suficientes para satisfacer las necesidades calóricas de un hogar promedio. El propio INEC aclara que representa un mínimo alimentario y no una dieta suficiente en todos los nutrientes. (Ver definición oficial de la Canasta Básica Alimentaria, INEC)
Aunque se trata de instrumentos distintos, ambos se relacionan con el acceso económico a los alimentos. Un incremento en los precios de los productos incluidos en la Canasta Básica Tributaria puede reducir el ingreso disponible para adquirir alimentos y satisfacer otras necesidades esenciales. A su vez, el aumento en el precio de otros bienes y servicios, como el transporte, los combustibles, la energía o determinados insumos utilizados en la producción y comercialización, puede trasladarse a los costos de la cadena agroalimentaria y contribuir al incremento del precio final de los alimentos
El riesgo principal: todas las personas pagarían primero
Con la tarifa vigente, la reducción se aplica directamente en el precio del producto. La persona consumidora no necesita inscribirse, demostrar su nivel de ingreso, disponer de una cuenta bancaria ni esperar una transferencia para recibir el beneficio.
Según el mecanismo divulgado públicamente, con el IVA personalizado los hogares de menores ingresos también pagarían inicialmente el 13 % y recibirían posteriormente una devolución. La implementación exigiría identificar correctamente a las personas beneficiarias, definir la periodicidad de las transferencias y garantizar que cuenten con medios para recibirlas. (Ver explicación de los desafíos operativos, CR Hoy, 13 de julio de 2026). También deberá considerarse la capacidad real de las personas beneficiarias para cumplir con los trámites, requisitos o procedimientos administrativos que eventualmente se establezcan para acceder, mantener o actualizar la devolución.
Esta diferencia representa un riesgo concreto porque la alimentación es una necesidad diaria. Los hogares requieren disponer de dinero en el momento de comprar los alimentos, no únicamente después de que una institución procese y deposite una compensación. Se considera una situación que afecta la seguridad alimentaria y nutricional familiar porque afecta las libertades qué tienen las personas para ejercer su derecho humano a la alimentación, al generar una barrera para cumplir con un acceso oportuno de los alimentos en el hogar.
Una transferencia posterior puede no resolver la falta inmediata de recursos. Si el depósito se realiza al final del mes, se atrasa, se interrumpe o resulta inferior al impuesto efectivamente pagado, las familias podrían verse obligadas a reducir la compra de alimentos, sustituir algunos, recurrir al crédito o sacrificar otros gastos esenciales. Es decir, se ve perjudicado el principio integrador de la seguridad alimentaria y nutricional, en el sentido de afectar la relación que existe entre la disponibilidad de alimentos y las oportunidades de acceso a los mismos.
El interrogante no es solamente si existirá una devolución, sino:
cuándo será depositada;
quiénes tendrán derecho a recibirla;
cómo se calculará;
cubrirá la totalidad del impuesto adicional;
cómo se actualizará frente a la inflación;
qué ocurrirá cuando cambie la situación económica del hogar;
qué requisitos y trámites deberán cumplir las personas para acceder, mantener o actualizar la devolución;
y cómo se corregirán los atrasos, exclusiones y errores.
Evidencia técnica nacional sobre el aumento del 1 % al 13 %
En 2020, el Ministerio de Salud de Costa Rica, con cooperación de la Organización de las Naciones Unidas para la Alimentación y la Agricultura —FAO—, elaboró el informe técnico Canasta básica tributaria con alimentos seleccionados por consumo y elementos nutricionales. Este documento examinó los efectos económicos, fiscales y nutricionales de diferentes modificaciones tributarias aplicables a los alimentos. (Ver informe completo del Ministerio de Salud y la FAO)
El informe analizó expresamente el escenario de suprimir la CBT y aplicar a sus productos el IVA general. Según el documento, un aumento de aproximadamente 12 % en los precios de los productos de la CBT produciría un incremento significativo en el costo de la canasta para las familias de menores ingresos y tendría un impacto muy importante en su economía. También señaló que las medidas compensatorias tendrían que ser de una magnitud considerable para neutralizar ese efecto. (Ver informe, apartado “Supresión de la CBT”, pp. 46-47)
El mismo estudio concluyó que la eliminación de la CBT tendría un impacto combinado negativo y no sería recomendable. También advirtió que un aumento en la tributación puede generar efectos fiscales directos positivos, pero no necesariamente un resultado positivo para las finanzas públicas si produce mayores problemas de subnutrición, malnutrición y costos para el sistema de salud y la protección social. (Ver informe, pp. 49 y 57-58)
El ODA Costa Rica reconoce que el escenario analizado en ese estudio no es idéntico al IVA personalizado, porque el planteamiento actual incluye una devolución focalizada. No obstante, el informe demuestra que elevar el precio de los alimentos mediante el traslado del 1 % al 13 % produce riesgos económicos y nutricionales reales y que cualquier compensación tendría que ser suficiente, oportuna y de amplia cobertura para neutralizarlos. De no ser así, se corre el riesgo de provocar un aumento en los hogares con inseguridad alimentaria y nutricional, considerando el compromiso presupuestario que representaría la compra de alimentos en detrimento del acceso a estos y otras necesidades básicas.
Una afectación proporcionalmente mayor para los hogares de menores ingresos
Según una publicación institucional de UNA Comunica sobre el estudio IVA a la canasta básica del 1 % al 13 %, elaborado por el investigador Leiner Vargas, del Centro Internacional de Política Económica para el Desarrollo Sostenible (CINPE) de la Universidad Nacional, el aumento produciría una afectación proporcionalmente mayor entre los hogares con menores ingresos. (Ver publicación de UNA Comunica, 28 de julio de 2026)
La publicación señala que el paso del 1 % al 13 % produciría un aumento directo aproximado del 11,9 % en el precio final de bienes esenciales. También indica que los hogares del primer quintil destinan alrededor del 44,1 % de sus ingresos a bienes de la canasta básica y que la carga adicional podría representar aproximadamente el 6,7 % de sus ingresos mensuales. Para el segundo quintil, el efecto se estimó entre el 4 % y el 5 %. (Ver datos divulgados por UNA Comunica)
Estas cifras se citan tal como fueron divulgadas por la Universidad Nacional. Al momento de elaborar este pronunciamiento no se localizó públicamente el documento técnico completo del estudio, por lo que no se presentan como resultados revisados directamente en su base metodológica, sino como información institucional difundida por UNA Comunica.
La misma publicación reconoce que el IVA personalizado contempla una eventual devolución a los hogares de menores ingresos, pero advierte sobre los riesgos de cobertura, exclusión y funcionamiento efectivo del mecanismo. (Ver análisis de riesgos publicado por UNA Comunica)
Riesgo de exclusión de personas y hogares vulnerables
El funcionamiento del IVA personalizado dependería de que el Estado identifique correctamente a todas las personas que necesitan recibir la devolución. Sin embargo, la condición económica de los hogares es dinámica y puede cambiar por desempleo, reducción de jornadas, enfermedad, discapacidad, emergencias, fallecimiento de una persona proveedora o variaciones en los ingresos informales y estacionales. Los sistemas de focalización pueden presentar errores de exclusión, es decir, situaciones en las que una persona que necesita una prestación, no es identificada o incorporada como beneficiaria.
La Comisión Económica para América Latina y el Caribe —CEPAL— ha estudiado los mecanismos de selección de beneficiarios utilizados por programas de transferencias monetarias en América Latina. Sus análisis destacan la relevancia de los criterios de selección, la actualización de la información socioeconómica y la evaluación permanente de los resultados de los programas. (Ver estudio de la CEPAL sobre mecanismos de focalización)
En Costa Rica podrían quedar particularmente expuestos:
los hogares con ingresos informales, variables o estacionales;
las personas que hayan perdido recientemente su empleo;
las familias con ingresos apenas superiores al umbral de pobreza;
la población rural con menor acceso institucional o bancario;
las personas migrantes con dificultades documentales;
las personas adultas mayores sin una pensión suficiente;
los hogares que no estén registrados o cuya información no esté actualizada;
Las personas en condición de discapacidad con limitaciones físicas o cognitivas
y las personas que enfrenten una emergencia económica sobrevenida.
La existencia de un registro social es una herramienta importante para la política pública, pero no garantiza, por sí misma, que todas las personas en condición de vulnerabilidad estén identificadas, que la información esté actualizada en tiempo real ni que la transferencia llegue cuando el hogar necesita adquirir los alimentos.
La vulnerabilidad no termina en la línea oficial de pobreza
La Encuesta Nacional de Hogares de 2025 determinó que el 15,2 % de los hogares costarricenses se encontraba en condición de pobreza y el 3,8 % en pobreza extrema. En la zona rural, la pobreza alcanzó el 19,3 % y la pobreza extrema el 5,5 %. (Ver resultados oficiales de la ENAHO 2025, INEC).
Estas cifras representan a cientos de miles de hogares cuya capacidad para absorber un incremento en el precio de los alimentos es limitada. Sin embargo, el riesgo no se restringe a las familias oficialmente clasificadas en pobreza.
Un hogar puede ubicarse ligeramente por encima de la línea de pobreza y, aun así, disponer de muy pocos recursos después de pagar vivienda, electricidad, agua, transporte, educación, medicamentos, cuidados y otras necesidades indispensables. Estas familias podrían no reunir las condiciones administrativas para recibir una devolución, pero tampoco contar con capacidad económica suficiente para asumir el aumento.
Por ello, una compensación dirigida únicamente a la población oficialmente clasificada en pobreza podría dejar fuera a hogares vulnerables de ingresos y medios bajos.
Además, según la Encuesta Nacional de Hogares del 2020, misma que incluyó la identificación de la situación de seguridad alimentaria en los hogares, permitió conocer que son las regiones periféricas las que representan el mayor porcentaje de hogares con INSA del país, principalmente en la Región Huetar Norte. Esto es importante porque se refiere a regiones que presentan diversas situaciones socioeconómicas y condiciones diferenciadas en cuanto a población migrante, personas dedicadas a actividades agropecuarias o de pesca y situaciones propias de la ruralidad en temas de cobertura de servicios que representan limitaciones en cuanto a oportunidades de desarrollo humano
La devolución podría ser insuficiente
El consumo de alimentos varía según el tamaño del hogar, la edad de sus integrantes, su estado de salud, sus necesidades nutricionales o restricciones alimentarias, la zona de residencia, la disponibilidad de productos, los precios locales y las prácticas culturales de alimentación.
Una devolución calculada con base en un monto promedio no necesariamente reflejaría el impuesto efectivamente pagado por todos los hogares, debido a las diferencias en su composición, necesidades y patrones de consumo. Esta situación podría afectar especialmente a los hogares numerosos, las familias con niños, niñas y adolescentes, las personas adultas mayores, las personas que requieren dietas especiales por razones de salud, los hogares rurales que enfrentan precios más elevados y aquellas familias que, por sus características particulares, necesitan adquirir mayores cantidades de determinados alimentos.
Por consiguiente, para considerar suficiente una devolución no basta con anunciar su existencia. Sería necesario demostrar que el monto cubrirá efectivamente el impuesto adicional, que se actualizará periódicamente y que responderá a la composición y necesidades de los hogares.
Riesgos administrativos y presupuestarios
Para que una devolución pueda proteger realmente el acceso a los alimentos, tendría que cumplir, como mínimo, las siguientes condiciones:
no depender de trámites complejos;
llegar antes o de manera simultánea al periodo de consumo;
cubrir la totalidad del impuesto adicional;
actualizarse conforme cambien los precios;
reconocer el número y las condiciones de las personas integrantes del hogar;
incluir rápidamente a quienes sufran una reducción de ingresos;
ser accesible para personas sin cuenta bancaria o conectividad;
contar con financiamiento permanente;
ofrecer procedimientos sencillos de revisión y reclamo;
estar sometida a auditorías y evaluaciones independientes;
y definir las instancias responsables, políticas reglamentos e instrumentos que aseguren la demanda efectiva en caso de incumplimiento o anomalía. Personal capacitado para asistir a las familias en cuanto a su derecho a la alimentación adecuada que depende de la transferencia.
Los análisis divulgados sobre el IVA personalizado han identificado como retos la correcta selección de las personas beneficiarias, la periodicidad de los depósitos, la bancarización y la definición de los productos sobre los cuales se calculará la devolución. (Ver noticia sobre los retos operativos del IVA personalizado)
Mientras estas condiciones no estén definidas y garantizadas mediante una propuesta formal, el riesgo de los errores recaería directamente sobre las familias. Si una transferencia se atrasa, un registro no se actualiza o un hogar queda excluido, la consecuencia inmediata puede ser una reducción de su capacidad para comprar alimentos y una violación al derecho humano a la alimentación adecuada y oportuna.
Posibles consecuencias para la seguridad alimentaria y nutricional
La seguridad alimentaria y nutricional no se limita a que existan alimentos disponibles en el país. Requiere que todas las personas puedan acceder física y económicamente, de manera estable, a alimentos suficientes, inocuos, nutritivos y adecuados.
El informe El estado de la seguridad alimentaria y la nutrición en el mundo 2025, elaborado por la FAO, el FIDA, la OMS, el PMA y UNICEF, advierte que la inflación elevada de los precios de los alimentos reduce el poder adquisitivo y afecta especialmente el acceso de las poblaciones de menores ingresos a dietas saludables. El informe también documenta la relación entre la inflación alimentaria, la inseguridad alimentaria y la malnutrición infantil. (Ver informe SOFI 2025)
Cuando el precio de los alimentos aumenta y los ingresos de los hogares no crecen en la misma proporción, las familias pueden verse obligadas a ajustar sus patrones de consumo y la distribución de sus recursos. Esto puede traducirse en la compra de una menor cantidad de alimentos, la reducción del tamaño o la frecuencia de las comidas, la sustitución de productos frescos por alternativas de menor precio y una disminución en el consumo de frutas, vegetales, lácteos y fuentes de proteína. Asimismo, puede reducirse la variedad de la dieta y aumentar la necesidad de recurrir al endeudamiento para adquirir alimentos o de sacrificar otros gastos esenciales, como los relacionados con salud, educación, transporte y vivienda.
El informe técnico del Ministerio de Salud y la FAO señala que los cambios en el precio de los alimentos tienen efectos directos sobre su consumo y, por tanto, sobre la evolución de las dietas y la salud de la población. También recomienda que las decisiones fiscales relacionadas con productos alimentarios incorporen la participación del Ministerio de Salud y criterios nutricionales. (Ver conclusiones y recomendaciones del informe, pp. 58-60)
Los avances nacionales deben protegerse
La FAO informó en octubre de 2025 que Costa Rica dejó de figurar en el Mapa del Hambre, al ubicarse su prevalencia de subalimentación por debajo del 2,5 % desde 2024. (Ver Documento de la FAO). Sin embargo, este resultado debe interpretarse en función del indicador utilizado y no como una valoración integral del estado de la seguridad alimentaria y nutricional del país. La prevalencia de subalimentación constituye una medida específica y no contempla, por sí sola, todas las dimensiones necesarias para analizar la SAN, entre ellas la disponibilidad de alimentos, el acceso físico y económico, su adecuada utilización y la estabilidad de estas condiciones a lo largo del tiempo.
Este avance debe reconocerse y protegerse. Sin embargo, salir del Mapa del Hambre no significa que todas las personas puedan pagar una dieta saludable, variada y nutricionalmente adecuada, ni que hayan desaparecido la pobreza, la vulnerabilidad económica, la inseguridad alimentaria o las distintas formas de malnutrición.
A escala regional, el Panorama regional de la seguridad alimentaria y la nutrición 2024 señala que América Latina y el Caribe continúa registrando el costo de la dieta saludable más elevado entre las regiones del mundo y que 182,9 millones de personas no podían acceder a este tipo de alimentación en 2022. (Ver Panorama regional 2024)
Los avances estadísticos no justifican adoptar medidas que puedan introducir nuevas barreras económicas para el acceso a los alimentos. Por el contrario, obligan al Estado a prevenir retrocesos y a fortalecer las condiciones que permiten garantizar una alimentación adecuada.
El derecho humano a la alimentación adecuada
El artículo 12 del Protocolo de San Salvador reconoce el derecho de toda persona a una nutrición adecuada que le permita alcanzar el más alto nivel de desarrollo físico, emocional e intelectual. También dispone que los Estados deben mejorar los métodos de producción, aprovisionamiento y distribución de alimentos. (Ver artículo 12 del Protocolo de San Salvador)
Desde un enfoque de derechos humanos, una reforma fiscal relacionada con alimentos esenciales no puede analizarse únicamente por su capacidad recaudatoria. Debe evaluarse también por sus efectos sobre la accesibilidad económica, la calidad de la dieta, la pobreza, la desigualdad y la seguridad alimentaria y nutricional.
La eventual devolución del impuesto no elimina automáticamente estos riesgos. Corresponde al Estado demostrar previamente, con evidencia pública y verificable, que el mecanismo evitará exclusiones, atrasos e insuficiencias y que ninguna persona verá reducida su capacidad para alimentarse adecuadamente.
Por tanto, el ODA Costa Rica solicita
Primero. Que el Poder Ejecutivo y el Ministerio de Hacienda descarten, en su formulación actualmente conocida, la eventual presentación de una iniciativa que eleve del 1 % al 13 % el IVA aplicable a la Canasta Básica Tributaria y sustituya la tarifa reducida por una devolución posterior y focalizada.
Segundo. Que se mantenga la tarifa reducida vigente mientras no exista evidencia pública, independiente y suficiente que demuestre que su modificación no aumentará la pobreza, la desigualdad, la inseguridad alimentaria y nutricional ni las dificultades para acceder a una dieta variada y saludable.
Tercero. Que antes de formular cualquier iniciativa se realice una evaluación integral de impacto fiscal, distributivo, alimentario, nutricional, territorial, de género y de derechos humanos.
Cuarto. Que dicha evaluación incluya no solo a los hogares oficialmente clasificados en pobreza, sino también a los hogares en condición de vulnerabilidad, de ingresos bajos y medios bajos que podrían quedar excluidos de una compensación focalizada.
Quinto. Que se publiquen los estudios técnicos, las estimaciones recaudatorias, los criterios de elegibilidad, los montos, la periodicidad, los mecanismos de actualización, las fuentes presupuestarias y los procedimientos de reclamo que sustentarían el denominado IVA personalizado.
Sexto. Que se abra un proceso de diálogo técnico y social, transparente, democrático y participativo, con representación de las instituciones responsables de la seguridad alimentaria y nutricional, las universidades públicas, las organizaciones sociales, las personas consumidoras, los sectores productivos, los gobiernos locales, las comunidades rurales y las poblaciones potencialmente afectadas.
Séptimo. Que cualquier mecanismo de devolución sea sometido previamente a pruebas, auditorías y evaluaciones independientes que demuestren su capacidad para evitar errores de exclusión, atrasos, interrupciones, insuficiencia de los montos y barreras de acceso.
Octavo. Que las alternativas para fortalecer los ingresos públicos se orienten prioritariamente hacia medidas fiscales progresivas, el combate efectivo contra la evasión y la elusión, la revisión de beneficios tributarios injustificados y el fortalecimiento de la administración tributaria, sin trasladar el peso del ajuste al consumo de alimentos y otros bienes indispensables.
Nuestro llamado
El ODA Costa Rica hace un llamado respetuoso, ciudadano y firme al Gobierno de la República y al Ministerio de Hacienda para que las decisiones fiscales coloquen en el centro la dignidad humana, la justicia social y el derecho a la alimentación adecuada.
Reconocemos la necesidad de fortalecer las finanzas públicas y garantizar una estructura tributaria sostenible. Sin embargo, la política fiscal debe contribuir a reducir las desigualdades y a financiar la garantía de los derechos humanos, no a introducir barreras adicionales para el acceso a los alimentos.
El debate no puede limitarse a afirmar que posteriormente se realizará una devolución. Debe explicar, con evidencia verificable:
quiénes recibirán la compensación;
quiénes podrían quedar excluidos;
cuando se depositará;
cómo se determinará su monto;
si cubrirá la totalidad del impuesto adicional;
cómo se actualizará;
cómo se protegerá a los hogares vulnerables no pobres;
y qué mecanismos existirán para corregir inmediatamente los errores.
Mientras estas preguntas no cuenten con respuestas claras, garantías legales, financiamiento permanente y evaluaciones independientes, elevar el IVA de la Canasta Básica Tributaria representa un riesgo innecesario para los hogares costarricenses y para los avances alcanzados en seguridad alimentaria y nutricional.
La alimentación adecuada es un derecho humano. Su protección no debe depender de una devolución posterior, incierta, tardía o insuficiente.